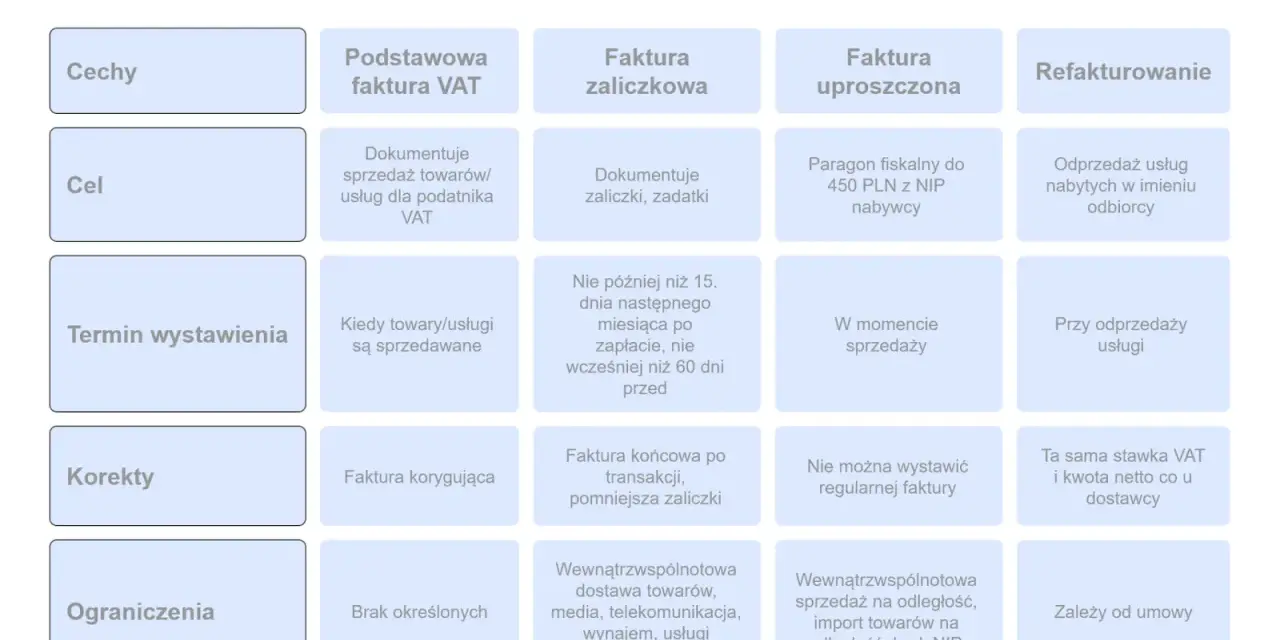
Termin wystawienia faktury zależy przede wszystkim od rodzaju transakcji, statusu nabywcy i tego, czy przed sprzedażą otrzymano zaliczkę. Pytanie, ile czasu na wystawienie faktury ma przedsiębiorca, sprowadza się najczęściej do zasady 15. dnia kolejnego miesiąca, ale istnieją ważne wyjątki dotyczące między innymi usług budowlanych, najmu, mediów i sprzedaży konsumenckiej. Wyjaśniam też, jak w 2026 roku wpływa na ten proces KSeF oraz dlaczego termin faktury nie jest tym samym co termin zapłaty podatku lub składek ZUS.
Najważniejsze terminy zależą od rodzaju sprzedaży
- 15. dzień kolejnego miesiąca to podstawowy termin wystawienia faktury po dostawie towaru lub wykonaniu usługi.
- Fakturę zaliczkową wystawia się co do zasady do 15. dnia miesiąca po otrzymaniu pieniędzy.
- Przy usługach budowlanych termin może wynosić 30 dni od wykonania usługi.
- Konsument może zażądać faktury w ciągu 3 miesięcy od końca miesiąca sprzedaży.
- KSeF zmienia sposób przekazania dokumentu, ale zasadniczo nie zmienia ustawowego terminu wystawienia faktury.
Podstawowy termin wynosi do 15. dnia kolejnego miesiąca
Przy zwykłej sprzedaży towaru albo wykonaniu usługi fakturę można wystawić od razu, ale najpóźniej do 15. dnia miesiąca następującego po miesiącu sprzedaży. Nie liczy się więc 15 dni od konkretnej transakcji. Liczy się miesiąc, w którym doszło do dostawy albo wykonania usługi.
Przykład jest prosty. Jeżeli usługa została wykonana 6 maja, fakturę trzeba wystawić najpóźniej 15 czerwca. Gdy sprzedaż miała miejsce 31 maja, termin również upływa 15 czerwca. Ta zasada często zaskakuje osoby, które liczą termin od dnia sprzedaży zamiast od końca miesiąca.
| Moment sprzedaży | Najpóźniejszy termin faktury |
|---|---|
| 6 maja 2026 r. | 15 czerwca 2026 r. |
| 31 maja 2026 r. | 15 czerwca 2026 r. |
| 1 listopada 2026 r. | 15 grudnia 2026 r. |
| 28 grudnia 2026 r. | 15 stycznia 2027 r. |
W praktyce nie czekam jednak z fakturą do ostatniego możliwego dnia. Wystawienie dokumentu zaraz po transakcji ułatwia kontrolę należności, przyspiesza płatność i zmniejsza ryzyko pomyłki w ewidencji VAT. Ustawowy termin jest granicą bezpieczeństwa, a nie dobrą rekomendacją organizacyjną.
Kiedy obowiązuje inny termin wystawienia faktury
Nie każdą transakcję rozlicza się według zasady 15. dnia kolejnego miesiąca. Ustawa o VAT przewiduje szczególne terminy dla określonych towarów i usług, dlatego przed wystawieniem dokumentu trzeba ustalić, kiedy powstał obowiązek podatkowy i czy dana branża nie ma własnych zasad.
Usługi budowlane i budowlano-montażowe
W przypadku usług budowlanych oraz budowlano-montażowych fakturę wystawia się co do zasady do 30 dni od wykonania usługi. Przy większych kontraktach znaczenie ma data faktycznego wykonania prac albo przyjęcia ich przez zamawiającego, dlatego dobrze mieć protokół odbioru.
Sam zapis w umowie, że prace zakończono w określonym dniu, nie zawsze wystarczy, jeśli dokumentacja pokazuje inną datę odbioru. To jeden z przypadków, w których protokół i korespondencja z klientem mogą mieć dla rozliczeń większe znaczenie niż sama data wpisana na fakturze.
Najem, media i usługi rozliczane okresowo
Przy najmie, dzierżawie, dostawie energii, usługach telekomunikacyjnych i podobnych świadczeniach termin może być powiązany z terminem płatności albo końcem okresu rozliczeniowego. Decydują szczegółowe przepisy oraz sposób zapisania usługi na fakturze.
Przykładowo, przy stałej obsłudze rozliczanej miesięcznie faktura może dotyczyć konkretnego miesiąca, a nie pojedynczego dnia wykonania czynności. Warto wtedy jasno wskazać na dokumencie okres rozliczeniowy, ponieważ ułatwia to zarówno księgowanie, jak i późniejszą kontrolę podatkową.
Wybrane książki i usługi drukarskie
Dla niektórych dostaw książek drukowanych przewidziano termin 60 dni od wydania towarów, a dla wybranych czynności związanych z drukowaniem książek termin może wynosić 90 dni od wykonania usługi. W szczególnych umowach dotyczących zwrotów wydawnictw okres ten może zostać wydłużony do 120 dni.
To niszowe wyjątki, ale pokazują, dlaczego nie zawsze można bezrefleksyjnie stosować regułę 15. dnia miesiąca. Jeżeli działalność obejmuje nietypowy towar lub usługę, bezpieczniej sprawdzić właściwy przepis przed przyjęciem stałego schematu fakturowania.
Zaliczka ma własny termin i nie warto jej mylić z zapłatą końcową
Jeżeli klient zapłaci całość albo część ceny przed dostawą towaru lub wykonaniem usługi, pojawia się obowiązek wystawienia faktury zaliczkowej. Standardowo trzeba to zrobić do 15. dnia miesiąca następującego po miesiącu, w którym otrzymano pieniądze.
Jeżeli zaliczka wpłynęła 20 sierpnia, fakturę zaliczkową wystawia się najpóźniej 15 września. Nie ma przy tym znaczenia, czy przedsiębiorca od razu widzi środki na rachunku, czy płatność została dokonana przelewem, kartą albo w inny udokumentowany sposób. Istotny jest moment otrzymania zapłaty.
Po wykonaniu usługi lub dostawie towaru wystawia się fakturę końcową, która powinna uwzględniać wcześniej otrzymaną zaliczkę. Jeżeli zaliczka pokryła całą wartość transakcji i dokument zawiera wszystkie wymagane dane, w wielu sytuacjach nie ma potrzeby wystawiania dodatkowej faktury końcowej. Trzeba jednak sprawdzić, czy faktura zaliczkowa rzeczywiście rozlicza całość należności.
Przeczytaj również: Import spoza UE - Cło, VAT i opłaty. Jak nie przepłacić?
Czy można wystawić fakturę przed sprzedażą
Co do zasady faktura może zostać wystawiona nie wcześniej niż 60 dni przed dostawą towaru lub wykonaniem usługi. Taki dokument powinien mieć sens gospodarczy i odpowiadać rzeczywistym ustaleniom z kontrahentem.
Ograniczenie nie działa w identyczny sposób przy wszystkich usługach okresowych, takich jak najem, dzierżawa czy dostawy mediów, jeżeli faktura wskazuje okres, którego dotyczy. Nie wystawiałbym jednak faktury z dużym wyprzedzeniem tylko po to, by formalnie zamknąć miesiąc. Może to skomplikować rozliczenie, gdy termin realizacji albo zakres świadczenia się zmieni.
Faktura dla konsumenta powstaje zwykle na jego żądanie
Sprzedaż na rzecz osoby prywatnej nieprowadzącej działalności gospodarczej często jest dokumentowana paragonem. Konsument może jednak zażądać faktury, a jeśli zgłosi takie żądanie w ciągu 3 miesięcy od końca miesiąca sprzedaży, sprzedawca powinien ją wystawić.
Jeżeli żądanie pojawi się jeszcze w miesiącu dostawy, wykonania usługi albo otrzymania zapłaty, stosuje się właściwy standardowy termin. Gdy klient poprosi o fakturę później, dokument trzeba wystawić nie później niż 15. dnia od zgłoszenia żądania.
Przykładowo, klient kupił towar 8 marca, ale poprosił o fakturę 10 maja. Sprzedawca powinien wystawić ją najpóźniej 25 maja, o ile żądanie mieści się w ustawowym okresie. Po upływie trzech miesięcy obowiązek wystawienia faktury na żądanie co do zasady już nie powstaje, choć przedsiębiorca może zdecydować się na jej wystawienie dobrowolnie.
Faktury dla konsumentów nie są objęte obowiązkowym KSeF w taki sam sposób jak faktury wystawiane podatnikom krajowym z NIP. Można je wystawić poza systemem albo dobrowolnie użyć KSeF, jeżeli sprzedawca zapewni klientowi dostęp do dokumentu.
KSeF zmienia sposób przekazania faktury, ale nie jej ustawowy termin
W 2026 roku trzeba rozdzielić dwie kwestie. Pierwsza to termin wynikający z ustawy o VAT, a druga to sposób wystawienia i przekazania dokumentu w Krajowym Systemie e-Faktur. Ministerstwo Finansów wyraźnie wskazuje, że KSeF nie wydłuża ani nie skraca podstawowego terminu wystawienia faktury.
Od 1 lutego 2026 roku obowiązek wystawiania faktur w KSeF objął największe podmioty, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł. Od 1 kwietnia 2026 roku system obejmuje pozostałych przedsiębiorców, z wyjątkiem najmniejszych podatników korzystających z czasowego wyłączenia.
| Grupa przedsiębiorców | Obowiązek wystawiania w KSeF |
|---|---|
| Najwięksi podatnicy, sprzedaż brutto powyżej 200 mln zł w 2024 r. | Od 1 lutego 2026 r. |
| Pozostali przedsiębiorcy | Od 1 kwietnia 2026 r. |
| Podatnicy z fakturowaną sprzedażą do 10 000 zł brutto miesięcznie | Co do zasady od 1 stycznia 2027 r. |
Jeżeli faktura ma być wystawiona w KSeF w trybie online, trzeba przesłać ją do systemu w ustawowym terminie. W trybie offline24 dokument należy przekazać do KSeF najpóźniej w następnym dniu roboczym po wystawieniu. To osobny obowiązek techniczny, którego nie należy mylić z terminem samego dokumentu.
W mojej ocenie największe ryzyko w 2026 roku nie wynika z samego limitu dni, lecz z pomieszania dat. Warto osobno kontrolować datę sprzedaży, datę wystawienia, datę przesłania do KSeF i datę otrzymania zapłaty. Każda z nich może mieć inne znaczenie podatkowe.
Spóźniona faktura nie przesuwa automatycznie podatku ani ZUS
Opóźnienie w wystawieniu faktury nie oznacza automatycznie, że można przesunąć rozliczenie VAT lub podatku dochodowego. Przy zwykłej sprzedaży obowiązek podatkowy często powstaje w dniu dostawy towaru albo wykonania usługi, a nie dopiero wtedy, gdy przedsiębiorca faktycznie wystawi dokument.
Jeżeli zauważysz opóźnienie, najlepiej wystawić fakturę od razu z prawdziwą datą wystawienia i poprawnie wskazaną datą sprzedaży. Nie należy cofać daty wystawienia tylko po to, by faktura wyglądała na wystawioną terminowo. Taki zabieg może stworzyć większy problem niż samo spóźnienie.
Powtarzające się naruszenia mogą prowadzić do odpowiedzialności karnoskarbowej i dodatkowych problemów podczas kontroli. W 2026 roku przepisy przewidują również okresowe ułatwienia dotyczące sankcji za błędy związane z KSeF, ale nie zwalnia to z obowiązku prawidłowego rozliczania sprzedaży i podatków.
Termin faktury nie jest też terminem zapłaty składek. Przedsiębiorca opłacający składki jako płatnik niebędący jednostką budżetową rozlicza je co do zasady do 20. dnia następnego miesiąca, niezależnie od tego, czy kontrahent zapłacił już za wystawioną fakturę. Faktura może więc być wystawiona w czerwcu, a składki ZUS za czerwiec będą rozliczane w lipcu według odrębnych zasad.
Prosty sposób na pilnowanie terminów bez nerwowego liczenia dni
Najbezpieczniej prowadzić prostą ewidencję z czterema kolumnami. Wpisz w niej datę wykonania usługi lub dostawy, datę otrzymania zaliczki, rodzaj transakcji oraz ostateczny termin wystawienia dokumentu. Taki rejestr szybko pokazuje, które faktury trzeba wystawić do 15. dnia miesiąca, a które podlegają szczególnym regułom.
- ustal, czy transakcja dotyczy towaru, zwykłej usługi, zaliczki czy usługi rozliczanej okresowo,
- sprawdź, czy klient jest przedsiębiorcą, czy konsumentem,
- zapisz datę wykonania świadczenia oraz datę otrzymania pieniędzy,
- wylicz termin zgodnie z właściwą regułą,
- jeśli korzystasz z KSeF, uwzględnij także termin przesłania dokumentu do systemu.
Najważniejsze jest to, by nie traktować każdego dokumentu tak samo. Zwykła faktura ma zazwyczaj termin do 15. dnia kolejnego miesiąca, ale zaliczka, budowa, najem, media i sprzedaż konsumencka mogą wymagać innego działania. Gdy pojawia się nietypowa umowa albo kilka dat wykonania prac, rozsądniej sprawdzić konkretny przypadek niż opierać się na automatycznym schemacie.
W codziennym prowadzeniu firmy najlepiej wystawiać faktury możliwie szybko, zachowywać dokumenty potwierdzające wykonanie usługi i oddzielnie kontrolować VAT, podatek dochodowy oraz ZUS. Dzięki temu ustawowy termin pozostaje formalnym zabezpieczeniem, a nie terminem, którego trzeba pilnować w ostatniej chwili.