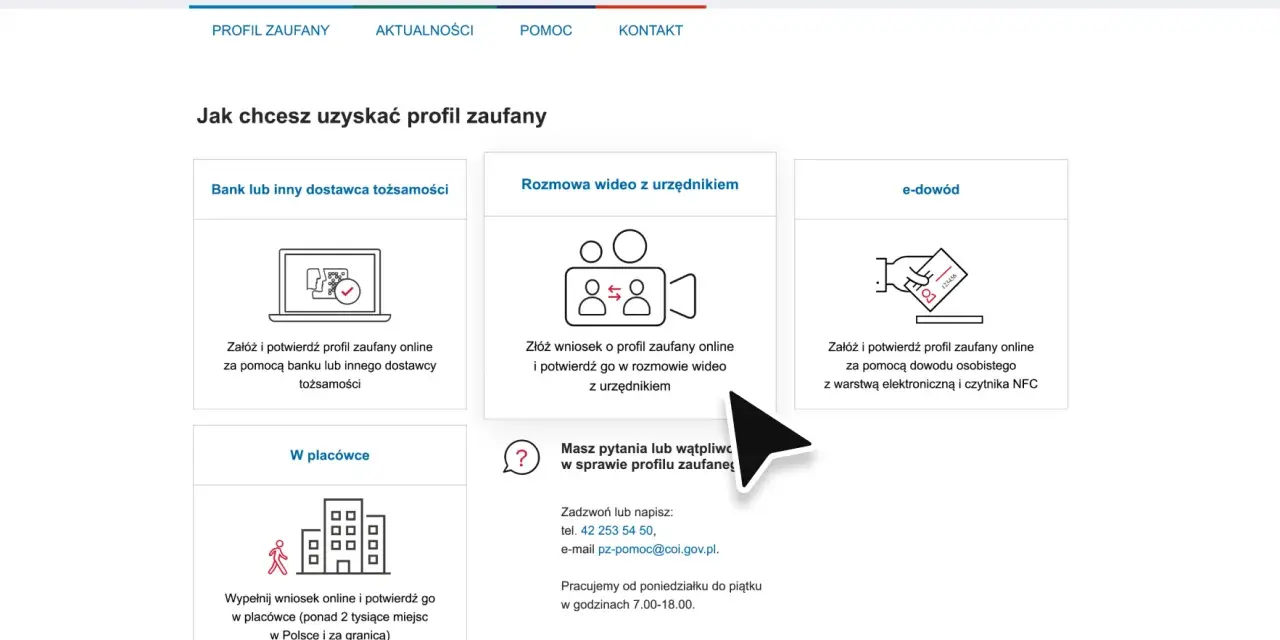
Założenie profilu zaufanego zwykle zajmuje kilka minut, szczególnie jeśli korzystasz z bankowości internetowej. Wyjaśniam, jak przejść przez rejestrację krok po kroku, jakie dokumenty przygotować, którą metodę potwierdzenia wybrać oraz co zrobić, gdy bank nie obsługuje tej usługi.
Najważniejsze informacje o zakładaniu profilu zaufanego
- Profil zaufany jest bezpłatny i służy do potwierdzania tożsamości oraz podpisywania dokumentów online.
- Najszybsza metoda to zwykle bankowość elektroniczna, jeśli Twój bank znajduje się na liście dostawców.
- Do założenia profilu potrzebujesz przede wszystkim numeru PESEL i danych zgodnych z rejestrem.
- Alternatywy to e-dowód, rozmowa wideo, punkt potwierdzający albo certyfikat kwalifikowany.
- Profil jest ważny przez 3 lata, a jego ważność można przedłużyć online.
Do czego służy profil zaufany i kto może go założyć
Profil zaufany to bezpłatny środek identyfikacji elektronicznej. Pozwala potwierdzić, że osoba logująca się do usługi publicznej jest tą samą osobą, której dane znajdują się w rejestrach państwowych. Można nim również składać podpis zaufany, który w sprawach urzędowych zastępuje podpis odręczny.
Pytanie, jak założyć profil zaufany, pojawia się najczęściej przed rozliczeniem podatku, kontaktem z ZUS-em albo użyciem Internetowego Konta Pacjenta. Dzięki temu narzędziu załatwisz między innymi sprawy w e-Urzędzie Skarbowym, ZUS, IKP, ePUAP i serwisach związanych z prowadzeniem działalności gospodarczej.
Profil może założyć osoba, która ma co najmniej 13 lat, posiada numer PESEL oraz pełną albo ograniczoną zdolność do czynności prawnych. Dane wpisane we wniosku muszą odpowiadać informacjom zapisanym w rejestrze PESEL. Literówka, brak drugiego imienia albo zapis nazwiska bez polskich znaków może utrudnić potwierdzenie tożsamości.
Najwygodniejsze metody założenia profilu
Nie ma jednej dobrej metody dla każdego. Ja polecam zacząć od bankowości internetowej, ale tylko wtedy, gdy masz aktywne konto w banku obsługującym tę funkcję. Pozostałe rozwiązania są równie legalne, lecz wymagają dodatkowego sprzętu, rozmowy z urzędnikiem albo wizyty w placówce.
| Metoda | Czego potrzebujesz | Kiedy ma największy sens |
|---|---|---|
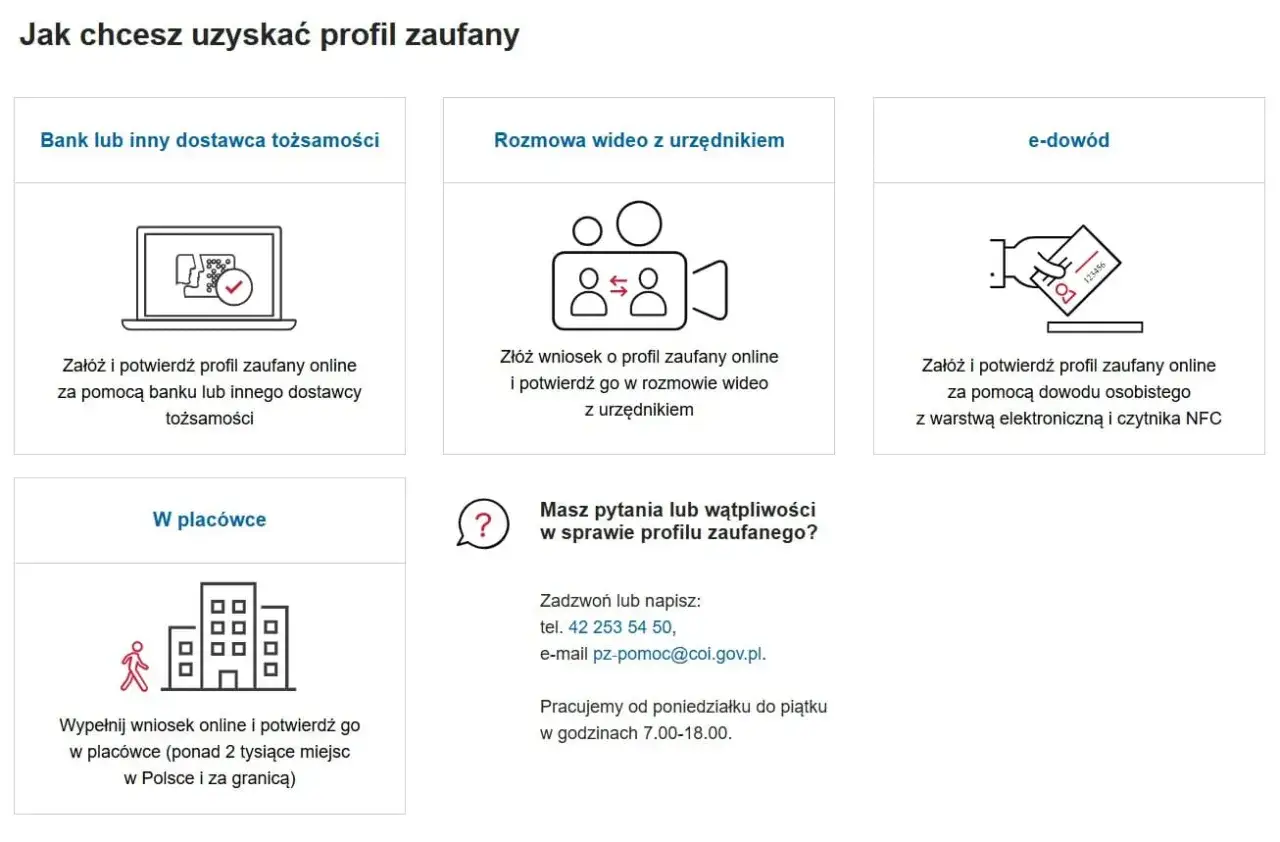
| Bank lub inny dostawca tożsamości | Aktywna bankowość internetowa i telefon do autoryzacji | Gdy chcesz załatwić wszystko szybko i zdalnie |
| E-dowód | Dowód osobisty z warstwą elektroniczną oraz smartfon lub czytnik NFC | Gdy nie chcesz korzystać z banku |
| Rozmowa wideo | Ważny polski dowód osobisty albo paszport, kamera i mikrofon | Gdy możesz potwierdzić tożsamość podczas spotkania online |
| Punkt potwierdzający | Dokument tożsamości i wcześniej złożony wniosek | Gdy wolisz osobistą wizytę albo nie masz odpowiedniego sprzętu |
| Certyfikat kwalifikowany | Aktywny certyfikat kwalifikowany i aplikacja Podpis GOV | Gdy już korzystasz z podpisu kwalifikowanego |
Lista banków i dostawców może się zmieniać, dlatego nie zakładam z góry, że każda aplikacja bankowa oferuje tę usługę. Najbezpieczniej sprawdzić aktualną listę bezpośrednio podczas rejestracji profilu. Założenie i korzystanie z profilu nic nie kosztuje, niezależnie od wybranej metody.
Jak założyć profil przez bankowość internetową
To najkrótsza ścieżka dla większości osób. Bank potwierdza Twoją tożsamość na podstawie danych, które wcześniej zweryfikował przy zakładaniu rachunku. Nie przekazujesz urzędnikowi skanu dowodu, a procedura zwykle odbywa się bez wychodzenia z domu.
- Wejdź do serwisu Profil zaufany i wybierz opcję „Załóż profil zaufany”.
- Wskaż metodę „Bank lub inny dostawca tożsamości”.
- Wybierz swój bank z dostępnej listy.
- Zaloguj się do bankowości internetowej tak samo jak przy zwykłym korzystaniu z konta.
- Sprawdź dane przekazywane do systemu profilu zaufanego i zaakceptuj zgodę.
- Potwierdź operację metodą stosowaną przez bank, na przykład kodem SMS albo zatwierdzeniem w aplikacji.
- Po powrocie do serwisu sprawdź, czy pojawił się komunikat o poprawnym założeniu profilu.
Najczęstszy błąd polega na założeniu, że samo zalogowanie do banku wystarczy. Trzeba jeszcze zaakceptować przekazanie danych i potwierdzić operację. Jeżeli informacje w banku nie zgadzają się z rejestrem państwowym, profil może nie zostać utworzony mimo prawidłowego logowania.
Po zakończeniu procesu zapisz nazwę użytkownika, adres e-mail użyty przy rejestracji i numer telefonu do autoryzacji. To drobiazg, który później oszczędza sporo nerwów, zwłaszcza gdy profil zostanie odłączony od banku przy zmianie danych lub przedłużaniu ważności.
Co zrobić, gdy bank nie jest dostępny
Potwierdzenie e-dowodem
Ta metoda wymaga dowodu osobistego z warstwą elektroniczną. Potrzebujesz również smartfona z NFC albo czytnika NFC podłączonego do komputera oraz aplikacji wskazanej przez system. Telefon odczytuje dane zapisane w chipie dokumentu, a Ty potwierdzasz operację kodem PIN do e-dowodu.
E-dowód jest dobrym rozwiązaniem, jeśli nie chcesz łączyć profilu z bankiem. Trzeba jednak pamiętać, że nie każdy telefon obsługuje NFC, a sam dowód musi mieć aktywną warstwę elektroniczną i znany kod PIN.
Rozmowa wideo z urzędnikiem
W tym wariancie składasz wniosek online, a tożsamość potwierdzasz podczas wideorozmowy. Potrzebujesz ważnego polskiego dowodu osobistego albo paszportu oraz urządzenia z kamerą i mikrofonem. Link do spotkania otrzymasz na adres e-mail podany we wniosku.
Przed rozmową zadbaj o dobre światło, stabilne połączenie i dokument tożsamości pod ręką. Urzędnik musi móc wyraźnie zobaczyć zarówno Ciebie, jak i dokument. Nie warto odkładać spotkania na ostatnią chwilę, jeśli system wyznaczy konkretny termin lub przedział dostępności.
Wizyta w punkcie potwierdzającym
Najpierw wypełniasz elektroniczny wniosek, a później udajesz się do wybranego punktu potwierdzającego. Takimi punktami mogą być między innymi wybrane urzędy skarbowe, placówki ZUS, urzędy wojewódzkie, konsulaty oraz inne uprawnione instytucje.
Na wizytę zabierz ważny dokument tożsamości i upewnij się wcześniej, czy dana placówka wymaga rezerwacji. Wyszukiwarka punktów pokazuje dostępne miejsca w Polsce i za granicą. Ta metoda trwa dłużej niż bankowość internetowa, ale jest praktyczna dla osób bez banku obsługującego usługę lub bez odpowiedniego sprzętu.
Przeczytaj również: Euronet prowizja PKO - Jak wypłacać bez opłat?
Certyfikat kwalifikowany
Osoby posiadające certyfikat kwalifikowany mogą wykorzystać go do potwierdzenia profilu. To rozwiązanie raczej dla przedsiębiorców i osób, które już podpisują dokumenty elektroniczne. Kupowanie certyfikatu wyłącznie po to, aby założyć profil zaufany, zwykle nie ma ekonomicznego sensu, ponieważ sam profil jest bezpłatny.
Problemy przy rejestracji i sposoby ich rozwiązania
Jeśli system odrzuca dane, zacznij od sprawdzenia pisowni imion, nazwiska, numeru PESEL oraz daty urodzenia. Wprowadź dane dokładnie tak, jak figurują w dokumencie i rejestrze. Nie skracaj drugiego imienia i nie usuwaj polskich znaków tylko dlatego, że formularz wygląda na międzynarodowy.
Brak wiadomości SMS może wynikać z nieaktualnego numeru telefonu, blokady wiadomości premium lub problemu po stronie operatora. Nie podawaj kodu nikomu, kto kontaktuje się telefonicznie i przedstawia jako bank albo urząd. Kod autoryzacyjny służy wyłącznie do potwierdzenia konkretnej operacji.
Gdy banku nie ma na liście, nie próbuj zakładać profilu przez przypadkowy link z reklamy lub wiadomości e-mail. Wybierz inną metodę z oficjalnego serwisu. Profil zaufany nie wymaga instalowania dodatkowych programów z nieznanego źródła ani podawania hasła bankowego poza stroną banku.
Możesz mieć tylko jeden ważny profil zaufany, ponieważ jest przypisany do konkretnego numeru PESEL. Jeśli masz już aktywny profil, system może nie pozwolić na utworzenie kolejnego. W takiej sytuacji trzeba przedłużyć istniejący profil, zmienić dane albo unieważnić go i założyć nowy.
Ważność profilu i bezpieczne korzystanie
Profil zaufany jest ważny przez 3 lata od dnia potwierdzenia. Jego ważność można przedłużyć z poziomu szczegółów profilu, o ile konto nadal działa. Najlepiej zrobić to przed terminem wygaśnięcia, ponieważ po jego przekroczeniu konieczne może być ponowne przejście całej procedury.
Profil służy nie tylko do logowania. Przy składaniu dokumentu wybierasz opcję podpisu zaufanego, a następnie potwierdzasz operację kodem SMS, powiadomieniem push lub inną dostępną metodą autoryzacji. Samo zalogowanie do urzędu nie oznacza jeszcze podpisania wniosku, dlatego zawsze sprawdź końcowy komunikat i status wysłanego dokumentu.
Traktuj dane do profilu tak samo ostrożnie jak dane bankowe. Używaj silnego, unikalnego hasła, nie zapisuj kodów SMS w łatwo dostępnym miejscu i loguj się wyłącznie z własnego urządzenia lub zaufanej sieci. Jeżeli podejrzewasz przejęcie konta, szybko zmień hasło i skorzystaj z opcji unieważnienia profilu.
Najprostszy wybór zależy od Twojej sytuacji
Jeśli masz konto w obsługiwanym banku, wybierz bankowość internetową. To zwykle rozwiązanie najszybsze i najmniej kłopotliwe. Gdy nie chcesz korzystać z banku, dobrym zamiennikiem jest e-dowód, pod warunkiem że masz telefon z NFC i aktywny PIN.
Wizyta w punkcie potwierdzającym pozostaje najbardziej uniwersalną opcją, natomiast rozmowa wideo sprawdzi się wtedy, gdy zależy Ci na załatwieniu sprawy z domu i masz ważny polski dokument tożsamości. Bez względu na metodę sprawdź dane przed zatwierdzeniem, zapisz termin ważności i pamiętaj, że profil zaufany jest narzędziem do konkretnych spraw urzędowych, a nie zamiennikiem podpisu kwalifikowanego we wszystkich sytuacjach.