Zbliżasz się do 65. urodzin i zastanawiasz się, czy środki z IKZE lepiej odebrać jednorazowo, czy rozłożyć na raty? W tym tekście wyjaśniam warunki wypłaty, zasady opodatkowania, konsekwencje wcześniejszego zwrotu oraz formalności, o których łatwo zapomnieć. Pokazuję też, jak podejść do decyzji, żeby nie stracić korzyści podatkowych i nie zamknąć sobie możliwości dalszego oszczędzania.
Najważniejsze zasady wypłaty środków z IKZE w praktyce
- Wiek 65 lat i wpłaty w co najmniej 5 latach kalendarzowych są podstawowymi warunkami wypłaty.
- Możesz wybrać wypłatę jednorazową albo ratalną.
- Po spełnieniu warunków pobierany jest 10% podatek ryczałtowy od całej wypłacanej kwoty.
- Wcześniejszy zwrot obejmuje wszystkie środki i podlega opodatkowaniu według skali PIT.
- Po wypłacie jednorazowej lub rozpoczęciu wypłat ratalnych nie można dalej wpłacać na to IKZE.
- W 2026 roku limit wpłat wynosi 11 304 zł, a dla osób prowadzących działalność gospodarczą 16 956 zł.
Kiedy można otrzymać środki z IKZE
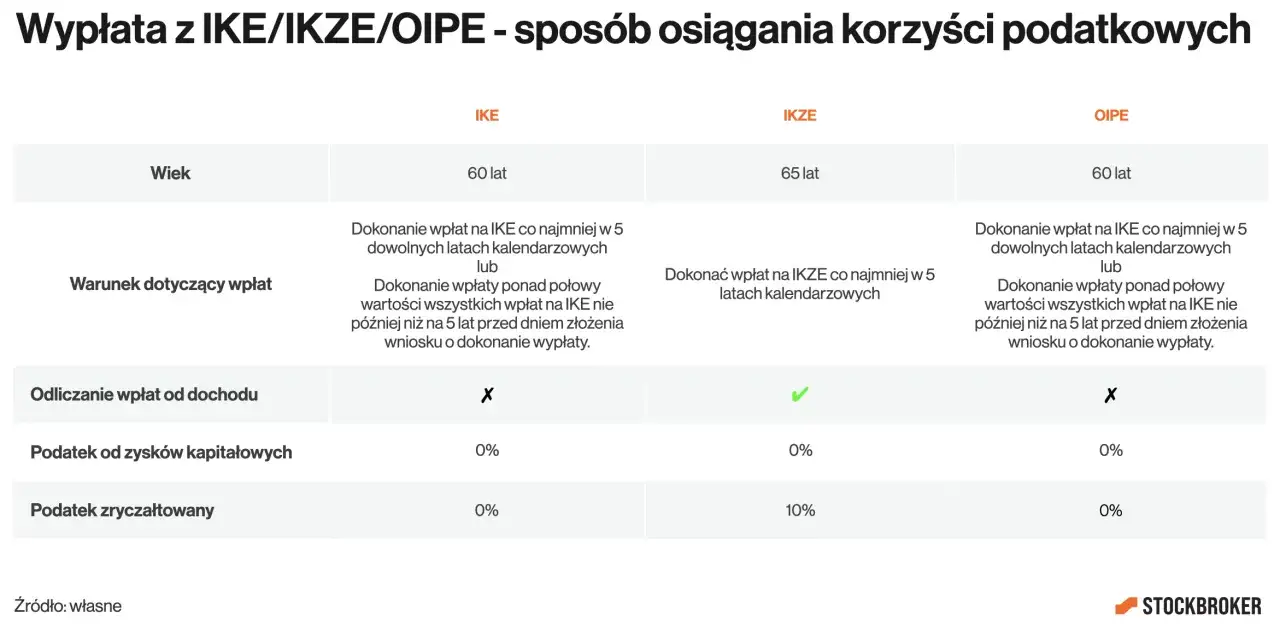
Standardowa wypłata przysługuje po ukończeniu 65 lat, ale sam wiek nie wystarczy. Trzeba również dokonywać wpłat na IKZE w co najmniej pięciu latach kalendarzowych. Nie muszą to być lata następujące po sobie i nie ma wymogu regularnego wpłacania pieniędzy co miesiąc.
Przykładowo, jeśli wpłaty były dokonywane w latach 2022, 2023, 2025, 2027 i 2028, warunek pięciu lat jest spełniony. Liczy się fakt dokonania wpłaty w danym roku, a nie suma zgromadzonych środków. Mimo to nie zachęcam do symbolicznych wpłat wyłącznie po to, aby „odhaczyć” warunek. Główną wartością IKZE pozostaje długi okres inwestowania i coroczna ulga podatkowa.
Wypłata następuje na wniosek oszczędzającego. Nie uruchamia się automatycznie w dniu 65. urodzin, dlatego trzeba złożyć odpowiednią dyspozycję w instytucji prowadzącej konto. Może to być bank, dom maklerski, fundusz inwestycyjny, zakład ubezpieczeń albo dobrowolny fundusz emerytalny.
Przeczytaj również: Zwolnienie z ZUS - Czy to brak wszystkich składek? Sprawdź ulgi!
Co dzieje się w przypadku śmierci oszczędzającego
Środki mogą otrzymać osoby wskazane w umowie jako uprawnione. To rozwiązanie jest praktyczne, ponieważ pozwala ograniczyć formalności spadkowe. Jeśli nie wskazano osoby uprawnionej, instytucja będzie wymagała dokumentów potwierdzających prawa spadkobierców.
Osoba uprawniona może wybrać wypłatę jednorazową albo raty. W obu przypadkach obowiązuje 10% podatek ryczałtowy. Moim zdaniem wskazanie osoby uprawnionej to jedna z najprostszych czynności, które realnie zwiększają porządek finansowy w rodzinie, a często jest pomijana przy zakładaniu konta.
Jednorazowo czy w ratach
Po spełnieniu warunków możesz odebrać cały kapitał od razu albo rozłożyć go w czasie. Wypłata jednorazowa daje pełną swobodę wykorzystania pieniędzy, na przykład na spłatę kredytu, remont mieszkania lub zakup renty dożywotniej. Jej minusem jest szybkie zmniejszenie kapitału przeznaczonego na późniejsze lata emerytury.
Wypłata ratalna działa bardziej jak dodatkowe świadczenie emerytalne. Zgodnie z zasadami IKZE raty powinny być wypłacane przez co najmniej 10 lat. Jeżeli wpłaty były dokonywane przez mniej niż 10 lat, okres wypłat może odpowiadać okresowi oszczędzania, ale nie powinien być krótszy niż 5 lat.
Przykład jest prosty. Osoba, która oszczędzała przez 12 lat, może rozłożyć wypłatę co najmniej na 10 lat. Ktoś, kto dokonywał wpłat tylko przez 6 lat, może otrzymywać pieniądze przez okres 6 lat. Konkretna wysokość rat zależy od regulaminu instytucji oraz sposobu rozliczenia aktywów.
| Forma wypłaty | Najważniejsza korzyść | Główne ryzyko lub ograniczenie |
|---|---|---|
| Jednorazowa | Natychmiastowy dostęp do całego kapitału | Brak regularnego dodatku do emerytury i duża pokusa szybkiego wydania pieniędzy |
| Ratalna | Rozłożenie środków na wiele lat | Mniejszy dostęp do całego kapitału od razu |
Jeżeli wybierzesz raty, a później zmienisz sytuację, możesz zażądać wypłaty pozostałych środków jednorazowo, o ile nie wypłacono jeszcze całego kapitału. Trzeba też pamiętać o ważnej konsekwencji. Po wypłacie jednorazowej lub pierwszej raty nie można dalej dokonywać wpłat na to IKZE.
Jak obliczyć podatek od wypłaty
Wypłata po ukończeniu 65 lat i spełnieniu warunku pięciu lat wpłat jest opodatkowana 10% podatkiem ryczałtowym. Podatek obejmuje całą kwotę wypłacaną z IKZE, a nie tylko zysk inwestycyjny. W przeciwieństwie do zwykłego rachunku inwestycyjnego nie rozlicza się tu osobno 19% podatku od zysków kapitałowych.
Przy kapitale wynoszącym 100 000 zł podatek wyniesie 10 000 zł, a na rachunek trafi 90 000 zł. Przy 250 000 zł będzie to odpowiednio 25 000 zł podatku i 225 000 zł wypłaty netto. Instytucja finansowa pobiera podatek jako płatnik, więc oszczędzający co do zasady nie musi samodzielnie obliczać tej kwoty w rocznym zeznaniu.
Przy wypłacie ratalnej podatek jest pobierany przy kolejnych wypłatach. Dla przykładu, jeżeli 100 000 zł zostanie rozłożone na 10 równych rat po 10 000 zł, podatek od każdej raty wyniesie 1 000 zł, a wypłata netto 9 000 zł. To tylko przykład matematyczny, ponieważ ostateczny harmonogram może zależeć od zasad stosowanych przez konkretną instytucję.
Nie traktowałbym jednak 10% podatku jako argumentu za automatyczną wypłatą całego konta. Równie ważne jest to, ile pieniędzy będzie potrzebne co miesiąc i czy kapitał ma zabezpieczyć kilka lat, czy całe późniejsze życie. Wypłata jednorazowa bywa atrakcyjna psychologicznie, ale dla wielu osób raty lepiej chronią środki przed zbyt szybkim wykorzystaniem.
Wcześniejszy zwrot oznacza inne rozliczenie
IKZE nie jest rachunkiem, z którego można swobodnie wypłacać część pieniędzy przed emeryturą. Przed spełnieniem ustawowych warunków możliwy jest co do zasady zwrot wszystkich środków, a nie częściowa wypłata wybranej kwoty.
Wcześniejszy zwrot jest mniej korzystny podatkowo. Kwota trafia do przychodów z innych źródeł i jest rozliczana według skali PIT w zeznaniu za rok, w którym otrzymano pieniądze. W 2026 roku skala wynosi 12% do 120 000 zł podstawy oraz 32% od nadwyżki ponad ten próg. Ostateczny podatek zależy od pozostałych dochodów, ulg i indywidualnej sytuacji podatnika.
Przykładowo, zwrot 80 000 zł może w całości lub części wejść do pierwszego progu, jeśli podatnik nie ma innych wysokich dochodów. Jeśli jednak zarabia już powyżej progu 120 000 zł, dodatkowa kwota może zostać opodatkowana stawką 32%. Dlatego przed zleceniem zwrotu dobrze policzyć całość dochodów za dany rok, a nie tylko kwotę widoczną na koncie.
Wcześniejszy zwrot nie korzysta z preferencyjnego 10% ryczałtu. Nie oznacza też naliczenia odrębnego podatku od zysków kapitałowych. Opodatkowaniu podlega cała zwracana kwota, obejmująca zarówno wpłacony kapitał, jak i wypracowany wynik.
Wyjątkowo może pojawić się możliwość częściowego zwrotu środków pochodzących z wpłat przeniesionych wcześniej z IKE na IKZE. To sytuacja szczególna i przed złożeniem dyspozycji trzeba ustalić w instytucji, z jakiego źródła pochodzą dane środki. W typowym IKZE częściowe wycofanie pieniędzy nie jest dostępne.
Jak przeprowadzić wypłatę bez niepotrzebnych komplikacji
Procedura zaczyna się od kontaktu z instytucją prowadzącą konto. Najczęściej trzeba wypełnić formularz wypłaty, wskazać numer rachunku bankowego i wybrać formę otrzymania pieniędzy. Instytucja sprawdza wiek oszczędzającego oraz historię wpłat w swoich systemach.
- Sprawdź historię wpłat i upewnij się, że obejmuje co najmniej pięć lat kalendarzowych.
- Porównaj wartość brutto i netto, uwzględniając 10% podatku.
- Zdecyduj o formie wypłaty, zanim złożysz dyspozycję.
- Zapytaj o harmonogram rat i zasady wyceny aktywów.
- Złóż wniosek zgodnie z formularzem wymaganym przez operatora IKZE.
Wypłata jednorazowa albo pierwsza rata powinna zostać przekazana w terminie do 14 dni od złożenia wniosku, chyba że oszczędzający poprosi o późniejszy termin. W przypadku funduszy inwestycyjnych lub aktywów, których zbycie wymaga dodatkowych czynności, faktyczny proces może zależeć także od regulaminu i technicznych zasad danego produktu.
Nie należy mylić wypłaty ze wypłatą transferową. Transfer oznacza przeniesienie całego kapitału do innej instytucji prowadzącej IKZE. Nie dostajesz wtedy pieniędzy do ręki, ale zachowujesz konto emerytalne i nie uruchamiasz opodatkowania właściwego dla wypłaty. To często lepsze rozwiązanie, gdy problemem są wysokie opłaty, słaba oferta inwestycyjna albo chęć zmiany dostawcy.
IKZE czy IKE przy planowaniu emerytury
Wypłata z IKZE ma inne zasady niż wypłata z IKE, dlatego porównywanie tych kont wyłącznie przez pryzmat rocznej ulgi może prowadzić do błędnych wniosków. IKZE pozwala odliczać wpłaty od dochodu w rozliczeniu rocznym, ale przy prawidłowej wypłacie pobiera się 10% podatku. IKE nie daje bieżącego odliczenia, lecz wypłata po spełnieniu warunków jest zwolniona z podatku dochodowego.
| Cecha | IKZE | IKE |
|---|---|---|
| Preferencja w czasie oszczędzania | Odliczenie wpłat od dochodu | Brak corocznego odliczenia |
| Wiek preferencyjnej wypłaty | 65 lat i wpłaty w 5 latach kalendarzowych | Zwykle 60 lat oraz spełnienie warunku dotyczącego wpłat |
| Podatek przy prawidłowej wypłacie | 10% od całej wypłacanej kwoty | Brak podatku dochodowego |
| Wcześniejsze wycofanie | Zwrot całego konta i PIT według skali | Zwrot, a w określonych przypadkach także częściowy zwrot |
W 2026 roku limit wpłat na IKZE wynosi 11 304 zł dla większości oszczędzających oraz 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą. Sam limit nie zmienia warunków późniejszej wypłaty. Pokazuje jednak, jak duża może być bieżąca korzyść podatkowa, szczególnie przy dochodach rozliczanych według stawki 32%.
Moja praktyczna zasada jest prosta. IKZE dobrze pasuje do osoby, która regularnie płaci PIT i potrafi utrzymać pieniądze do emerytury. IKE bywa wygodniejsze dla kogoś, kto chce większej elastyczności i zależy mu przede wszystkim na uniknięciu podatku przy wypłacie. W wielu przypadkach oba konta mogą się uzupełniać, ale nie powinny zastępować poduszki finansowej.
Wypłata z IKZE powinna być częścią większego planu
Przed złożeniem wniosku sprawdź nie tylko saldo konta, lecz także przewidywane wydatki, inne źródła dochodu i plan na pierwsze lata emerytury. Jeśli potrzebujesz kapitału na konkretny cel, wypłata jednorazowa może być uzasadniona. Jeżeli IKZE ma pełnić funkcję dodatkowego miesięcznego dochodu, raty zwykle lepiej pasują do tego zadania.
Największy błąd polega na traktowaniu wypłaty jako czysto technicznej operacji. To decyzja, która kończy możliwość dalszych wpłat na danym koncie i wpływa na bezpieczeństwo finansowe przez wiele lat. Najpierw policz kwotę netto po podatku, potem porównaj ją z potrzebami, a dopiero na końcu wybierz sposób przekazania pieniędzy.